


 公司资讯
 促销活动
 行业动态
 门窗百科
 公司公告
存量焕新、技术迭代、绿色升级:解码门窗行业未来发展新格局
作为建筑家居的核心配套品类,门窗不仅是建筑围护结构的关键组成,更是人居舒适、建筑节能、居家安全的重要载体。历经数十年粗放式增长,中国门窗行业正式告别“增量为王”的时代,在双碳政策落地、消费升级、存量房改造爆发、行业标准升级的多重驱动下,全面迈入高质量迭代、结构性洗牌、全维度升级的全新发展周期。未来,门窗行业将彻底摆脱低端堆砌、价格内卷的旧模式,朝着绿色节能、系统集成、智能科技、品牌集中、服务闭环的方向深度变革,开启精细化、高端化、品质化的全新赛道。
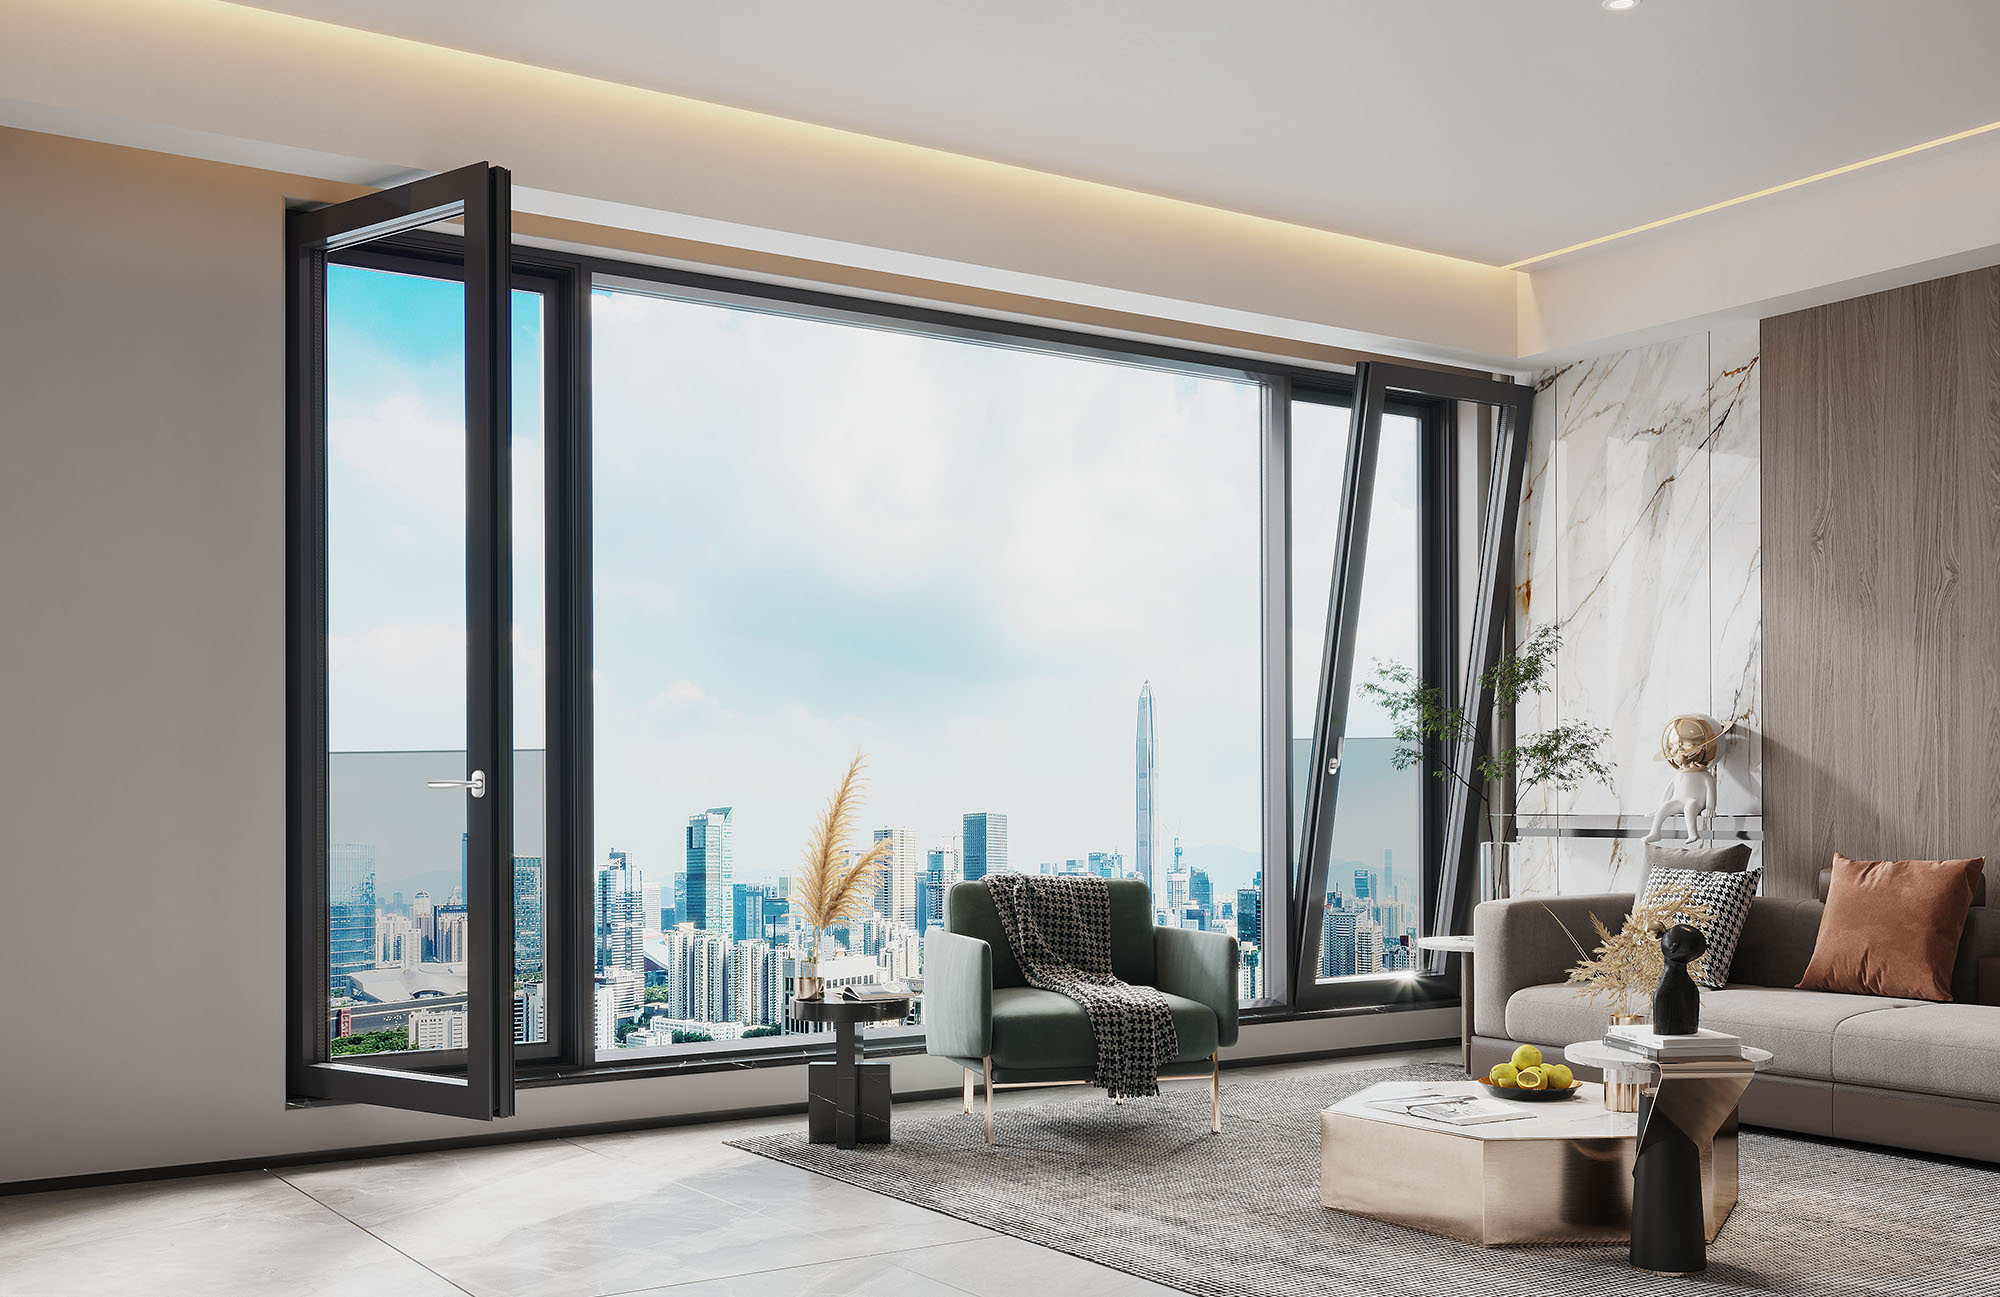
过去门窗行业的增长高度依赖房地产新建增量,行业发展随地产周期波动明显,中小作坊扎堆、产品同质化严重、低价竞争泛滥成为行业常态。而当下,国内城镇化进入中后期,新房竣工增量逐步放缓,行业增长逻辑发生根本性逆转,存量旧房翻新、老房节能改造、高端家装升级成为市场核心增长点。
2026年行业数据显示,国内门窗整体市场规模逼近7200亿元,其中存量旧窗换新需求占比已超25%,且持续稳步提升,多地更是将高性能节能门窗纳入家装换新补贴范畴,为存量市场扩容提供强力政策支撑。与此同时,系统门窗作为高端核心品类,市场规模突破1450亿元,渗透率超38%,高端新建住宅、改善型家装项目中系统窗应用占比持续走高,而工艺简陋、性能不达标的低端普通断桥铝产品市场份额持续收缩,行业结构性分化愈发明显。
二、产品迭代升级:系统化取代拼凑,绿色节能成硬性刚需
长期以来,很多消费者乃至中小厂商存在认知误区,将门窗等同于型材、玻璃、五金的简单拼接。而未来,“单品拼凑式”门窗将彻底被市场淘汰,系统集成化成为行业绝对主流。系统门窗依托完整的研发、设计、生产、测试体系,实现型材、隔热条、密封胶条、五金配件、玻璃、排水结构的一体化适配,兼顾隔热、隔音、防水、防风、抗压等综合性能,彻底解决了传统门窗漏风、漏水、保温差、使用寿命短的痛点,完美适配高层住宅、临街户型、极寒极热地区的人居需求。
绿色节能是门窗行业未来十年的核心发展主线,也是政策强制约束下的硬性要求。在双碳战略持续深化、建筑节能标准不断升级的背景下,建筑门窗作为建筑能耗流失的主要通道,节能改造需求全面爆发。未来门窗产品将围绕“超低能耗、被动式节能”持续优化,高性能隔热型材、中空Low-E玻璃、三玻两腔结构、高气密性密封工艺成为产品标配,超低能耗系统门窗、被动式门窗将逐步从高端小众走向普及,成为新建建筑、旧房改造的首选产品。
与此同时,产品个性化、场景化定制成为新趋势。消费群体年轻化、人居需求多元化,推动门窗摆脱标准化单一样式,结合户型结构、家装风格、地域气候、居住场景进行定制化升级。极简窄边门窗、大落地窗、提升推拉门、阳光房系统等高颜值、高适配产品持续走红,实现了功能性、美观性、实用性的深度融合,契合当代人居的审美升级与品质需求。
数字化、智能化是门窗行业突破传统制造局限、实现价值升级的关键突破口。随着智能家居全面普及,门窗不再是单纯的建筑配件,而是成为全屋智能人居的重要交互终端,智能门窗、智慧门窗系统迎来规模化落地期。
目前,高端新建住宅中智能门窗应用占比持续攀升,超25%的高端新建项目配套自动化门窗系统,20%以上的高端住宅实现门窗与智能门禁、全屋家居的联动集成。未来智能门窗将摆脱单一的电动开合功能,实现全方位智能化升级:搭载风雨感应、温湿度感应、人体感应传感器,可自动实现风雨关窗、恒温通风;联动全屋智能系统,支持语音控制、手机远程操控、场景模式切换,实现居家通风、采光、安防的智能调控;同时集成防夹、防盗、烟雾联动报警等安全功能,全方位提升人居安全与便捷度。
在生产端,智能制造全面重构行业供应链体系。传统门窗作坊式手工生产效率低、误差大、品控不稳定,而头部企业已逐步落地自动化生产线、数字化下料、智能品控、柔性定制系统,实现规模化量产与个性化定制的兼顾,大幅降低生产成本、提升产品精度、缩短交付周期。数字化溯源、标准化工艺、精细化品控将成为未来门窗企业的核心生产壁垒,彻底改变行业“非标混乱、品控参差”的乱象。
四、渠道与服务重构:从工程依赖到零售深耕,全周期服务成核心竞争力
过去门窗行业渠道高度依赖房地产工程单,营收集中、抗风险能力弱、回款压力大。随着新房增量放缓,行业渠道重心发生颠覆性转移,工程渠道降温,零售渠道崛起成为行业共识。终端门店零售、家装公司合作、全屋定制捆绑、线上引流线下成交、旧房翻新专属渠道成为企业发力的核心方向。
尤其存量翻新市场,具备客单价高、复购周期长、口碑依赖性强的特点,倒逼行业从“卖产品”向“卖服务、卖解决方案”转型。未来门窗行业的竞争,三分靠产品,七分靠服务。从前期的上门勘测、方案设计、性能匹配、预算规划,到中期的标准化安装、无尘施工、精准调试,再到后期的终身维护、售后检修、旧窗回收,全周期闭环服务体系将成为企业差异化竞争的核心优势。
五、行业挑战与未来机遇:破局内卷,深耕高质量发展
机遇与挑战始终并存。当下门窗行业仍面临诸多阶段性难题:原材料价格波动挤压利润空间,中高端市场产品同质化内卷严重,部分企业重营销、轻研发、轻工艺,安装标准不统一、售后体系不完善等行业顽疾尚未彻底根除,同时地产行业波动也给工程渠道业务带来不确定性。
但整体来看,行业长期向好的发展趋势并未改变,结构性机遇依然充足。其一,双碳政策、建筑节能新规持续落地,超低能耗门窗、绿色建材赛道红利持续释放;其二,全国海量老旧小区、存量住宅迎来翻新周期,换新市场需求持续扩容,成为行业稳定增长基石;其三,智能家居、装配式建筑的普及,为门窗产品升级、模式创新提供全新赛道;其四,行业洗牌加速,劣质产能出清,优质品牌的市场空间持续扩大。
六、未来总结:深耕品质,拥抱变革,重构行业新价值
纵观全局,未来的门窗行业,不再是“拼价格、拼材料”的低端制造业,而是集绿色节能、智能科技、系统研发、定制设计、全周期服务于一体的高端人居配套产业。行业将彻底告别野蛮生长,走向标准化、规范化、品牌化、智能化、绿色化的高质量发展新阶段。
对于企业而言,唯有摒弃低价内卷思维,深耕产品研发与工艺升级,夯实系统门窗核心技术,完善智能制造体系与终端服务闭环,紧跟绿色节能、智能互联、存量焕新三大趋势,才能在行业洗牌中站稳脚跟、抢占先机。对于整个行业而言,未来将持续完成产业升级、标准落地、价值重塑,从“中国制造”走向“中国质造”,为消费者打造更节能、更舒适、更安全、更智能的现代化人居空间。


